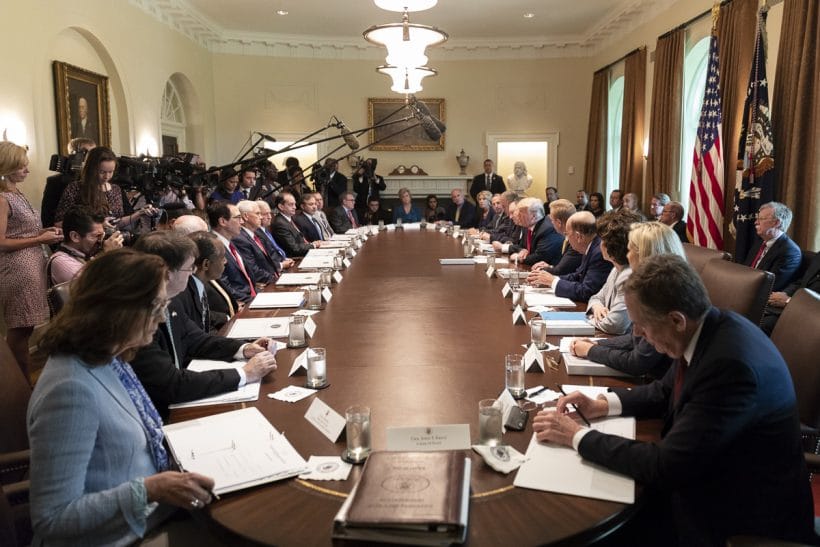
Istog dana kada je Donald Tramp najavio „ekonomski D-Day" protiv Irana, američko Ministarstvo finansija potvrdilo je da je ukupan dug Sjedinjenih Država prvi put u istoriji premašio 40 biliona dolara. Dug koji je pre samo deset godina iznosio 19,4 biliona dolara, sada se više nego udvostručio — a rat protiv Irana, prema analitičarima, tom procesu dodaje gorivo umesto da ga usporava.
Šta je zapravo taj dug od 40 biliona dolara
Državni dug nastaje jednostavno: svake godine u kojoj vlada potroši više novca nego što prikupi kroz poreze, razlika (deficit) se ne briše, već se finansira zaduživanjem — izdavanjem državnih obveznica koje kupuju investitori, penzioni fondovi, banke, strane centralne banke i obični građani. Svaki nepokriveni deficit uvećava ukupan dug, a na taj dug se svake godine dodaju i kamate na prethodno pozajmljeni novac, koje se takođe moraju finansirati novim zaduživanjem.
Razmere tog procesa najbolje ilustruje jedan podatak: 1971. godine, kada je SAD napustio zlatni standard, ukupan državni dug iznosio je svega 250 milijardi dolara. Danas je taj isti dug premašio 40 biliona (40.000 milijardi dolara) — uvećanje od preko 150 puta za pola veka. Glavni pokretači ovog rasta su masovno zaduživanje tokom pandemije korona virusa, praktično nedodirljivi obavezni rashodi za penzioni i zdravstveni sistem (Social Security i Medicare), kao i decenijska politika smanjivanja poreza bez odgovarajućeg smanjenja potrošnje.
Drugim rečima, Vašington praktično nikada ne otplaćuje ceo dug — samo ga svake godine iznova finansira, uz dodatak novog deficita. Dokle god investitori veruju da će SAD redovno servisirati taj dug, sistem funkcioniše. Problem nastaje onog trenutka kada to poverenje počne da se koleba.
Da li dug može da raste unedogled — i zašto to brine ceo svet
Uobičajena zabluda glasi: „Lako je Americi, štampaju dolar koliko im treba". U praksi je to mnogo složenije. SAD zaista mogu nominalno da isplate bilo koji dug denominovan u sopstvenoj valuti štampanjem novca, ali to rešenje nosi ozbiljnu cenu — dodatno štampanje novca radi pokrivanja duga podstiče inflaciju, obezvređuje dolar i, što je najvažnije, nagriza poverenje sveta u dolar kao rezervnu valutu. A upravo to poverenje je temelj na kojem počiva čitav sistem „prekomerne privilegije" koji Americi omogućava da se zadužuje jeftinije nego bilo koja druga zemlja na svetu.
Upravo se to poverenje sada, mereno konkretnim brojkama, polako topi. Prema podacima MMF-a, udeo dolara u ukupnim svetskim deviznim rezervama pao je ispod 57 odsto — po prvi put od 1995. godine — sa tendencijom daljeg pada. Istovremeno, udeo zlata u svetskim rezervama porastao je sa svega 13 odsto 2017. godine na oko 30 odsto danas, dok centralne banke širom sveta od 2022. godine kupuju više od 1.000 tona zlata godišnje — trostruko više nego što je bio istorijski prosek.
Prekretnica je bila 2022. godina, kada su Sjedinjene Države i njihovi saveznici zamrznuli dolarske rezerve Rusije zbog rata u Ukrajini. Za centralne banke širom sveta to je bila jasna poruka: dolarske rezerve mogu preko noći da budu „isključene" jedinom političkom odlukom Vašingtona, dok zlato u sopstvenom trezoru niko ne može ni zamrznuti ni sankcionisati. Otuda i ubrzano okretanje ka zlatu, ali i ka alternativnim platnim sistemima — zemlje BRIKS-a danas već oko 67 odsto međusobne trgovine obavljaju u lokalnim valutama, naspram manje od 20 odsto pre samo jedne decenije, dok kineski sistem CIPS, zamišljen kao alternativa američkom SWIFT-u, beleži godišnji rast prometa i preko 40 odsto.
Istorija nudi zanimljivu paralelu: britanska funta je 1913. godine činila 80 odsto svetskih deviznih rezervi, da bi do 1970. pala na manje od 10 odsto — proces koji nije bio nagli kolaps, već postepeno povlačenje tokom pet decenija. Upravo takav, spor ali dosledan proces, ekonomisti danas prepoznaju i u slabljenju pozicije dolara — ne iznenadni pad, ali jasan i merljiv trend u pogrešnom pravcu za Vašington.
Konkretna opasnost za samu američku privredu zato nije trenutni bankrot — dug denominovan u sopstvenoj valuti tehnički se uvek može nominalno isplatiti. Prava opasnost je sporija i podmuklija: rastući troškovi zaduživanja (jer investitori traže veći prinos za rizik koji preuzimaju), postepeno slabljenje globalnog poverenja u dolar, gubitak te „prekomerne privilegije" jeftinog zaduživanja, kao i sve manja efikasnost američkih ekonomskih sankcija — poput onih koje Vašington sada uvodi protiv Irana — u svetu gde sve više zemalja aktivno gradi zaobilaznice mimo dolarskog finansijskog sistema.
Dug premašio 40 biliona dolara
Prema podacima Ministarstva finansija, ukupan dug SAD dostigao je 40,05 biliona dolara, samo četiri i po godine nakon što je premašio granicu od 30 biliona. Skok sa 39 na 40 biliona dolara trajao je manje od pet meseci, sa prosečnim dnevnim rastom duga od 7,9 milijardi dolara tokom prethodne godine.
Prema poslednjem mesečnom obračunu, Trezor je u julu zabeležio deficit od 432,3 milijarde dolara — najviši mesečni iznos od marta 2021. godine. Deficit od početka fiskalne godine približio se iznosu od 1,8 biliona dolara, što je više nego što je iznosio tokom cele prethodne, 2025. fiskalne godine. Samo u julu, američka vlada je dnevno pozajmljivala oko 14 milijardi dolara.
Rat sa Iranom kao ubrzivač duga
Prinos na tridesetogodišnje američke obveznice premašio je 5 odsto krajem jula, najviši nivo od 2007. godine, usled kombinacije inflacije i neizvesnosti vezane za sukob sa Iranom. Viša kamatna stopa za samu državu direktno se prenosi na više troškove života i zaduživanja građana, uključujući hipoteke i kredite za automobile.
Kamate veće od vojnog budžeta
U prvih devet meseci 2026. fiskalne godine, neto rashodi za kamate na dug dostigli su 827 milijardi dolara — premašivši ceo vojni budžet SAD za isti period. Neto kamate popele su se na 3,3 odsto BDP-a, a projekcije pokazuju da bi do 2036. mogle dostići 4,6 odsto BDP-a, formirajući ono što ekonomisti nazivaju začaranim krugom „veći dug, teže kamate, više zaduživanja".
Upozorenja eksperata: fiskalni brod bez kočnice
Maja Mekginis, predsednica Komiteta za odgovoran federalni budžet (CRFB), izjavila je da se bruto dug udvostručio u poslednjih deset godina, a učetvorostručio za manje od dvadeset — dok je Americi trebalo skoro dvesta godina da 1981. godine prvi put dostigne dug od jednog biliona dolara. „Zapanjujuće je koliko predvidljiv može biti fiskalni pad jedne globalne sile", poručila je Mekginisova.
Prema proceni Kongresnog budžetskog ureda (CBO), dug će sa 101 odsto BDP-a u 2026. godini porasti na 120 odsto BDP-a do 2036. godine — iznad dosadašnjeg američkog rekorda od 106 odsto BDP-a, zabeleženog neposredno posle Drugog svetskog rata. Kamate na dug već sada odnose 19 odsto federalnih poreskih prihoda, a taj udeo bi mogao da poraste na 20 odsto za deceniju, i na čak 50 odsto za tri decenije, i to u najpovoljnijem mogućem scenariju.
Globalne posledice američkog duga
Problem nije ograničen samo na Ameriku. Prema Institutu za međunarodne finansije (IIF), ukupan svetski dug porastao je za 7,5 biliona dolara samo u prvoj polovini ove godine, dostigavši rekordnih preko 250 biliona dolara — odnosno 320 odsto ukupne svetske proizvodnje. Sjedinjene Države i Kina zajedno nose više od 60 odsto ukupnog svetskog duga, a analitičari upozoravaju da trenutno ne postoji nikakav znak usporavanja tog trenda.
Tramp tako vodi ekonomski rat protiv Irana u trenutku kada sopstvena ekonomija tone u rekordni dug, a kamate na taj dug već nadmašuju vojni budžet zemlje. Pitanje više nije samo da li će sankcije slomiti Teheran, već i koliko dugo Vašington uopšte može finansijski da izdrži sopstvenu spoljnu politiku, dok mu se pod nogama, sporo ali sigurno, urušava i sam temelj njegove globalne moći — status dolara kao neupitne svetske rezervne valute. Ne propustite naše KORISNE LINKOVE na kraju ovog teksta, saznajte sve ono što na drugom mestu nećete moći.
Komentar možete ostaviti ispod teksta u delu za komentarisanje. Izbor korisničkog imena je slobodan, a anonimnost zagarantovana. Molimo vas da prethodno pročitate našu politiku privatnosti i pravila korišćenja. Komentarisanje je slobodno i poželjno. Ovo je i forum i mesto gde slobodno možete izneti svoj stav i uporediti ga sa stavovima drugih čitalaca portala.
Korisni linkovi
Autor teksta: Ozna Vesti